
An den Aktienmärkten ging es im ersten Halbjahr 2026 weiter aufwärts und das weltweit. Alle wichtigen großen Börsen-Indizes erreichten neue Rekordstände. Der deutsche Markt hinkte hinterher, da die Schwergewichte des DAX-Index SAP, Rheinmetall und Deutsche Telekom einen schweren Stand hatten und alle negativ performten, SAP sogar ca. 30% im Minus lag. Die genauen Performancezahlen ausgewählter Aktienindizes und anderen Assetklassen finden Sie am Ende dieses Berichts.
Weiter gut liefen die Technologie-Aktien in den USA. Den Vogel abgeschossen aber haben die Halbleiterwerte in Südkorea und Taiwan, sowie teilweise in Japan.
Aufgrund der riesigen Milliarden-Investitionen der sogenannten Hyperscaler ( das sind u.a. die Firmen Meta, Microsoft, Oracle, Google und Amazon) gab es enorme Nachfrage nach Computer- und Speicherchips für die gigantischen Rechenzentren, die für das Lernen der KI-Modelle gebaut werden.
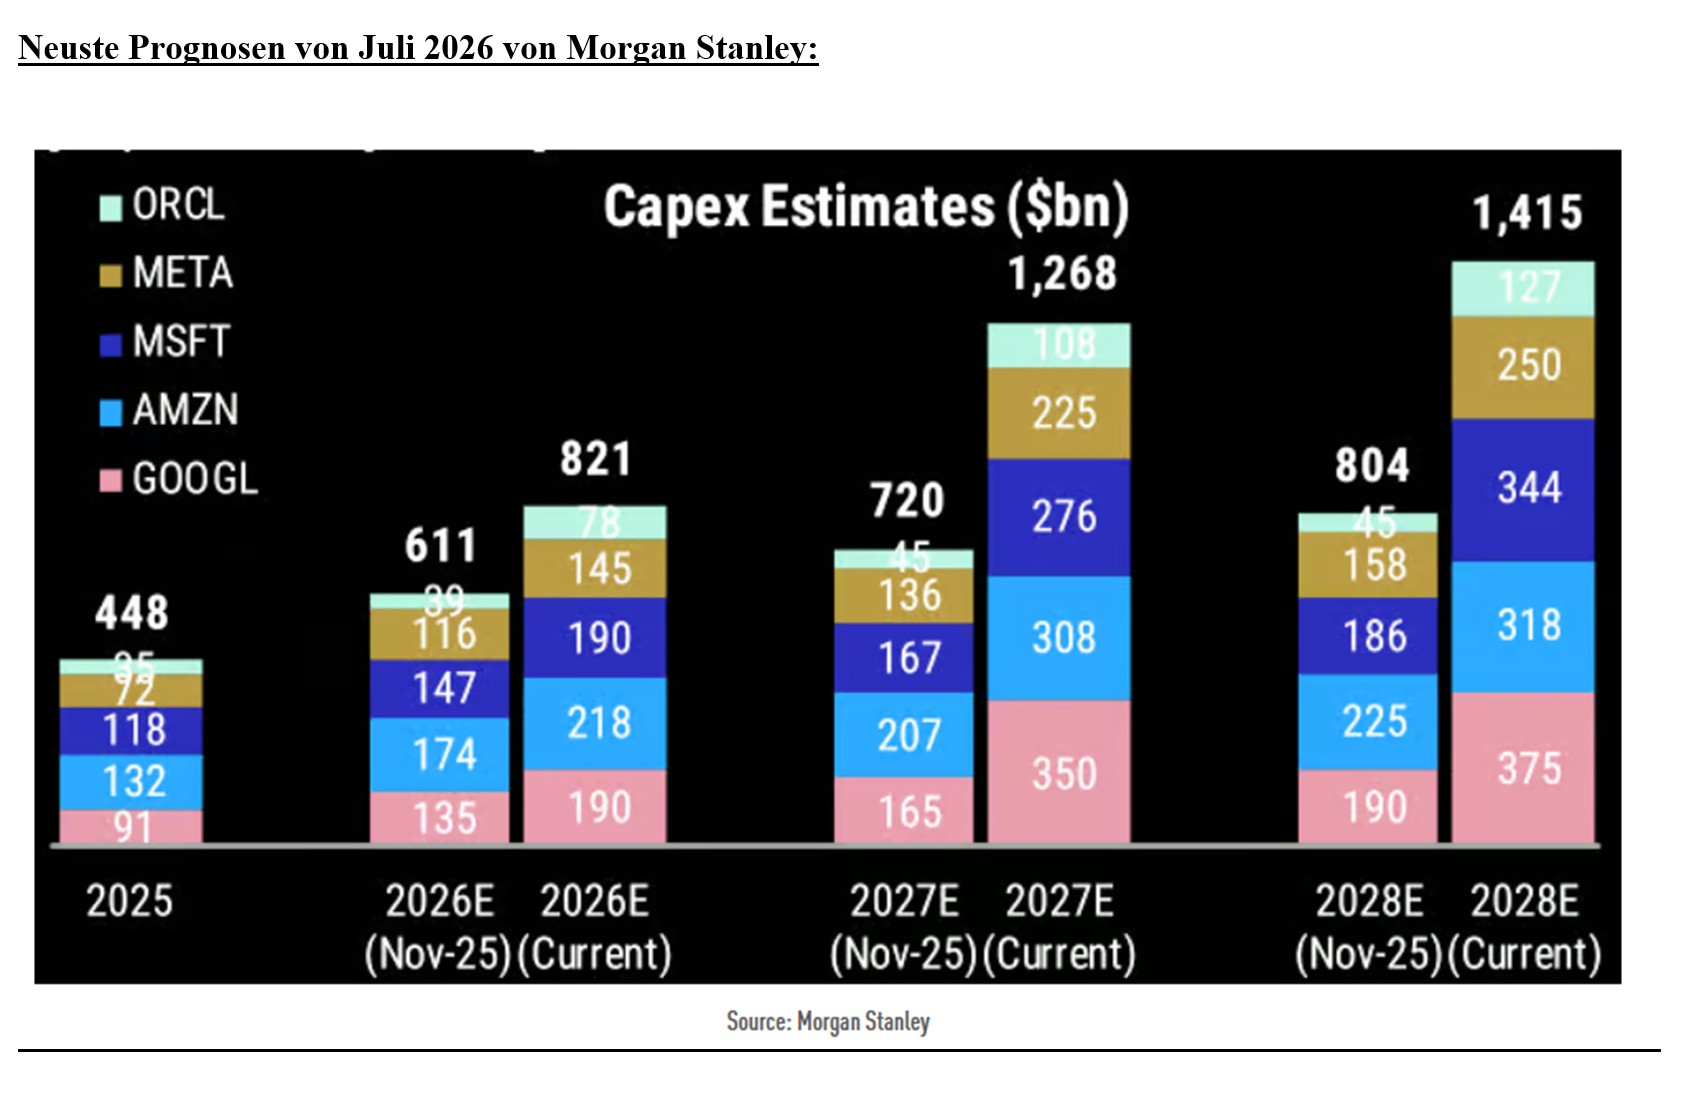
Die Investitionen in Rechenzentren nur der 5 größten Unternehmen sollen in diesem Jahr über 800 Mrd. US-Dollar übertreffen und nächstes Jahr sogar fast 1300 Mrd. Dollar erreichen. Eine ähnliche Summe nochmal 2028. Das verschlingt gigantische Summen an Strom, deren Kapazität erst noch gebaut werden muß.
Da die Produzenten dieser Chips ihre Produktionskapazitäten nicht so schnell ausbauen können wie die Nachfrage steigt, explodierten die Preise dieser Elektronikbauteile. In der nachfolgenden Grafik sehen Sie die Preise für Speicherchips am Weltmarkt.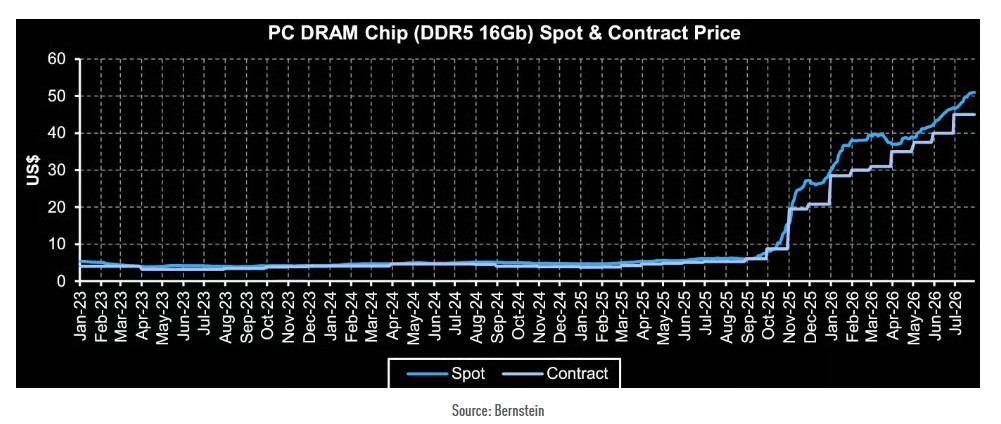
Seit Herbst 2025 haben sich die Preise ungefähr verzehnfacht. Das erklärt die wahnsinnigen Umsatz- und Gewinnsteigerungen der Halbleiterproduzenten. Hier müssen Unternehmen wie Samsung, SK Hynix, Intel, Micron Technology und Toshiba genannt werden. Beispielhaft stieg der Börsenkurs von der in Südkorea ansässigen Firma SK Hynix um 310 % (sprich mehr als vervierfacht) im 1.Halbjahr 2026. Der Umsatz soll sich dieses Jahr um den Faktor 3,5, der Gewinn sogar um den Faktor 6 erhöhen. Auch 2027 wird nochmal mit einem Wachstum in der Größenordnung von 50% gerechnet.
Nach wie vor bestehen Sorgen, ob sich die Monetarisierungserfolge der Mag7 so einstellen wie die Unternehmenslenker das erhoffen, um ihre enormen Investitionssummen zu rechtfertigen. Was dieses Jahr anders macht, sind die Veränderungen in den Bilanzen, bzw. Kapitalflußrechnungen. Haben diese großen Tech-Firmen früher Milliarden an Gewinnen eingefahren und somit auch viel Cash in die Bilanz gepumpt, werden die meisten Unternehmen dieser Kategorie wohl am Ende des Jahres mit einem negativen Cash-Flow da stehen. Das hat auch Folgen für die sonst so kurstreibend wirkenden Aktienrückkäufe. Diese werden in den USA zukünftig zurückgehen.
Bei manchen Firmen wie Oracle reichen die Einnahmen gar nicht mehr aus, um alle Investitionen zu stemmen. Diese zapfen nun den Anleihemarkt an, um Kredite aufzunehmen. Gerade bei Oracle sind die Kreditausfallversicherungen schon in die Höhe geschnellt. Kein gutes Zeichen.
Die Aussichten für die Aktienmärkte bleiben aber immer noch positiv. Grund sind die weiterhin positiven Gewinnschätzungen, die im Laufe des Jahres sogar ständig nach oben revidiert worden sind. Aktuell wird in den USA für 2026 ein Gewinnwachstum im S&P 500 von über 20% erwartet, sogar in Europa soll es deutlich zweistellig sein. Auch für 2027 sind Gewinnsteigerungen fest eingeplant, nicht nur aufgrund der hohen Investitionen in den KI-Bereich, sondern auch in Infrastruktur und Verteidigung. Dazu nehmen ja alle Staaten im Moment viel schuldenfinanziertes Geld in die Hand.
Der Internationale Währungsfonds erwartet für 2026 ein globales Wachstum von 3,0 Prozent und für 2027 eine Beschleunigung auf 3,4 Prozent. Hinter diesen stabil wirkenden Zahlen steht jedoch eine ungewöhnlich große Streuung. Volkswirtschaften, die eng in die globale Technologie-Wertschöpfung eingebunden sind, profitieren vom Investitionszyklus rund um Rechenzentren, Halbleiter, Netzinfrastruktur und Automatisierung. Länder mit Energieimporten sowie mit geringem fiskalischem Spielraum tragen dagegen einen überproportionalen Teil der Belastung aus höheren Importpreisen und Finanzierungskosten. Wir könnten vor einer Phase mäßigen Wachstums mit wiederkehrenden Inflationsschüben und größeren regionalen Unterschieden stehen.
Und das auch noch gepaart mit erhöhter Volatilität, vor allem in einzelnen Aktien, die im Rampenlicht stehen.
Gerade vor ein paar Tagen machte das Gerücht wieder die Runde, das chinesische KI-Modelle ähnlich gut und schnell sind wie die besten aus den USA, nur zu einem Bruchteil der Entwicklungskosten. Wenn sich das bewahrheitet und diese Modelle weltweit nachgefragt werden, kann das von heute auf morgen Druck auf manche Aktien-Überflieger bringen.
Was man auch im Blick behalten muß, ist die kreative, aber legale Bilanzierungstechniken der Amerikaner. Hier ein paar Beispiele:
- Verlängerung der Abschreibungsdauer der Rechenzentren und Ausrüstungen
- Verlagerung von zukünftigen Leasingkosten für diese außerhalb der Bilanz
- Aufwertung von Anteilsbesitz außerbörslicher Beteiligungen (z.B. Open AI oder Antrophic)
Alle Maßnahmen führen zu höheren Gewinnen in Milliardenhöhe. Weiterhin drohen in den Jahren 2028/29 die ersten hohen Abschreibungen auf die getätigten aktivierten Investitionen.
Erstaunlich gut weggesteckt haben die Aktienbörsen den Iran-Krieg. Am 28.2. begann die USA militärische Ziele im Iran zu bombardieren. Anfang April verkündete Präsident Trump dann eine Waffenruhe, die mehrmals gebrochen wurde, nun aber seit längerem anhält. Die Nachrichtenlage dazu ist sehr dünn und intransparent.
Genauso schwierig ist es, die Lage in der Straße von Hormuz einzuschätzen, da viele Tanker und Frachter ihr AIS-System ausschalten, um per GPS nicht gefunden zu werden. Es fahren zwar deutlich weniger Schiffe durch die Meerenge zwischen Iran und Oman, aber wieviel genau kann keiner sagen.
Die Marktreaktion war nach Beginn des Krieges aber deutlich. Ölpreise rauf, Aktien runter.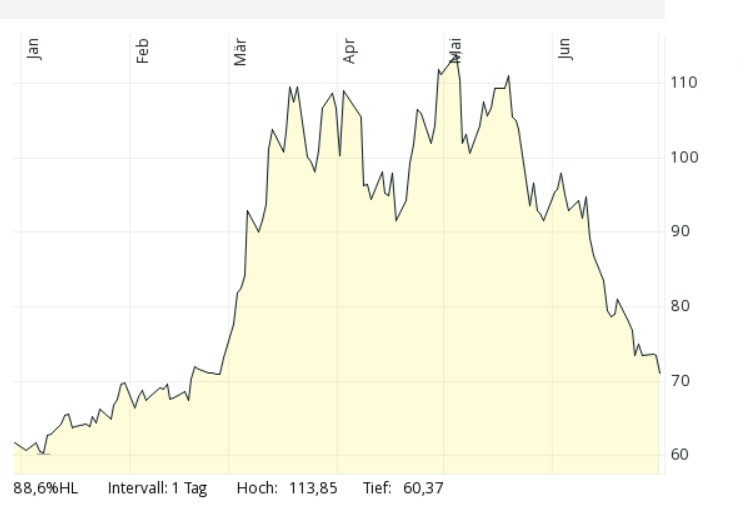
Ölpreis der Sorte Brent (in US-Dollar) in den ersten 6 Monaten des Jahres 2026. Man kann gut den Beginn des Iran-Krieges am 28. Februar erkennen.
Ebenso deutlich war aber auch die Entspannung der Lage spätestens ab Mai. Wichtig zu wissen ist, daß es weniger ein Mangel an Rohöl gibt, als an den Destillaten Heizöl, Diesel und Kerosin sowie Gas. Da der Iran in den arabischen Ländern und die Ukraine in Russland einige Raffinerien beschädigt hat, fehlen nun weltweit ca. 20% an Raffineriekapazitäten. Vor allem in Europa, das ja auf Energieimporte angewiesen ist, sind die Preise für Gas und Diesel deutlich gestiegen.
Der Preis für Diesel mit prompter Lieferung hat sich an der Amsterdamer Energie-Börse fast verdoppelt. Da die Straße von Hormuz immer noch nicht komplett frei befahrbar ist, kann es in den nächsten Monaten noch zu deutlichen Preissteigerungen im Öl-Sektor kommen, da so langsam die Läger leer sind. Und die Normalisierung der Waren-Ströme im Energiesektor als auch die Aufstockung der Läger benötigt noch viel Zeit, auch wenn im Herbst noch eine Einigung zwischen dem Iran und den USA über die Beendigung des Konflikts zustande käme. Die erhöhten Energiepreise hatten auch Auswirkungen auf die Inflationsrate.
In den USA lief die Inflationsrate von 3% Richtung 4%, ist nun wieder rückläufig. In Deutschland stieg sie von unter 2% auf 2,6%. Das wiederum rief die Europäische Zentralbank auf den Plan und erhöhte Mitte Juni vorsorglich ihren Leitzins um 0,25%. Am 22. Mai wurde Kevin Warsh als neuer Chef der US-Notenbank vereidigt. Dieser ließ den Leitzins in den USA erstmal konstant. Die Marktzinsen bilden die erhöhten Inflationsrisiken auch ab. Die Zinsen mit 2 Jahren Laufzeit stiegen in Deutschland von 2,1% auf 2,52%. Die internationale Geldpolitik wird in den kommenden Quartalen weniger synchron und stärker datenabhängig verlaufen.
Eine vordergründig nicht zu verstehende Preisentwicklung gab es beim Gold, bzw. allen Edelmetallen. Normalerweise profitiert der Goldpreis von internationalen Konflikten und Kriegen, sowie von steigender Inflation und Schuldenexzessen. Beim Ausbruch des Irankrieges und der Sperrung der Straße von Hormuz war es anders.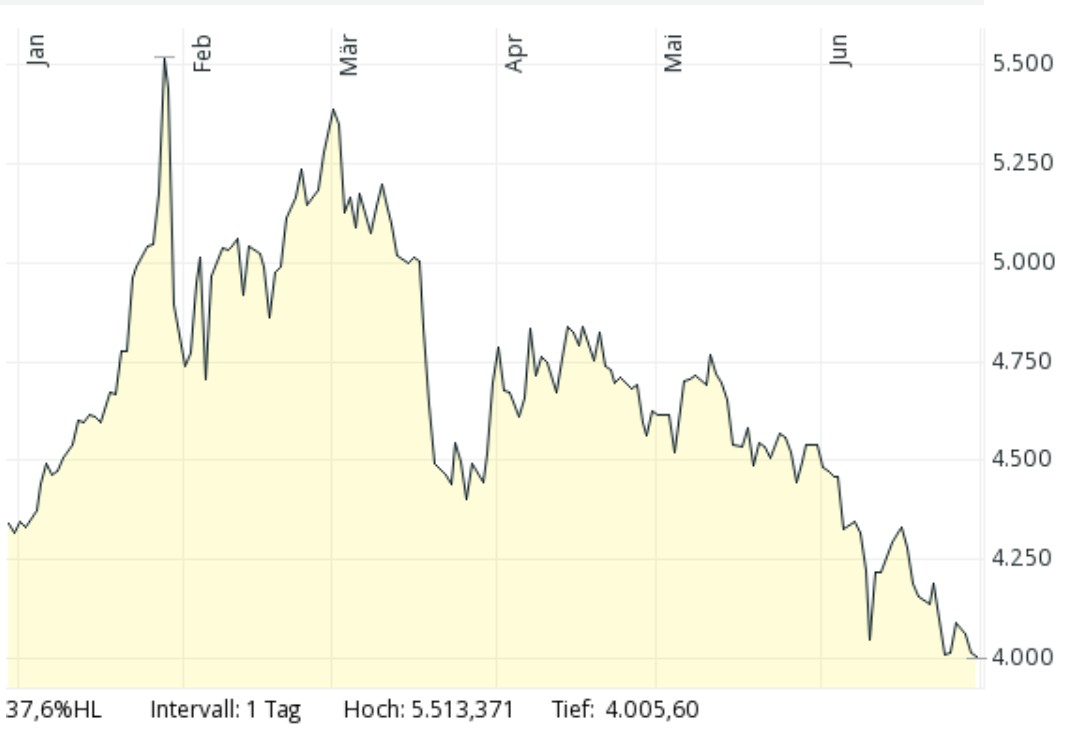
Preis für eine Feinunze Gold in US-Dollar (Anfang Januar - Ende Juni 2026)
Die steigenden Energiepreise zwangen die ölimportierenden Länder zu Goldverkäufen, um die höheren Energierechnungen zu bezahlen, nachdem die US-Staatsanleihen zum Teil komplett zu Geld gemacht worden sind. Außerdem stiegen die Realzinsen (Nominalzins minus erwarteter Inflation) in den 6 Monaten um 50 Basispunkte an, was auch negativ für den Goldpreis ist.
Diese Phase scheint nun bei einem Goldpreis von 4.000 $ vorbei zu sein und die Notenbanken fangen wieder an, Gold zu kaufen, um vom US-Dollar als Reservewährung wegzukommen. Die USA erscheinen nicht mehr als der Sicherheitsgarant, der sie einmal war. Profitieren dürften daher wieder die Edelmetall-Fonds.
Gut performten im ersten Halbjahr vor allem Emerging-Markets-Fonds, Fonds mit Schwerpunkt Asien und Japan sowie Technologie-Fonds mit Absicherung. Diese Aktiensegmente werden wohl auch in den nächsten 6 Monaten den Ton angeben. Die Aussichten für weitere Kursgewinne bei Aktien bleiben gut. Allerdings können steigende Zinssätze bei langfristigen Staatsanleihen der guten Stimmung an den Aktienmärkten noch einen Strich durch die Rechnung machen. Darauf sollte man achten. Denn dadurch erhöht sich die Belastung des Schuldendienstes bei den Finanzministern enorm.
Hier die Wertentwicklung der ersten 6 Monate in 2026 einiger Börsen (ca. Angaben):
DAX: 2,1% S&P 500: 9,5% Eurostoxx 50: 9,3% China: 7,5%
MDAX: 3,9% Nasdaq: 12,8% Emerging Markets: 29,3% MSCI World: 8,9%
Gold: -7,2% US-Dollar: 2,8% Rohöl (Brent): 18,9% Bitcoin: -33,1%
Es grüßt Sie freundlich im August 2026
Frank Hogenmüller